Dólar Oficial
$1.535
Dólar Blue
$1.555
Dólar Tarjeta
$1.995,50
Euro
€1.734,14
Real
R$296,83
Azúcar Tucumán · 50kg
$36.810
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.072
Bioetanol de maíz ($/L)
982.976
DEUDA Y GENERACIONES
Los jóvenes son los más morosos del sistema financiero, pero deben mucho menos que el resto
Un informe de la consultora Eco Go, basado en datos del Banco Central, revela que el 38,8% de los deudores más jóvenes tiene algún tipo de irregularidad en sus pagos, el porcentaje más alto de todos los grupos etarios. Sin embargo, ese segmento apenas representa el 3,1% del total de la deuda en mora del país.
Los jóvenes de hasta 24 años son el grupo con mayor proporción de morosidad dentro del sistema financiero argentino, pero al mismo tiempo son quienes acumulan los montos de deuda más bajos. Así lo revela un análisis de la Central de Deudores (Cendeu) del Banco Central, procesado por la consultora Eco Go, que dirigen Marina Dal Poggetto y Sebastián Menescaldi. Según el estudio, cuatro de cada diez deudores de ese tramo de edad —el 38,8%, sobre un universo de 1,25 millones de personas— presenta algún tipo de irregularidad en sus pagos, aunque el saldo en mora de ese segmento apenas alcanza los $0,55 billones, equivalentes al 3,1% de toda la deuda irregular del país.
Los datos oficiales, publicados en el reciente Informe sobre Bancos del BCRA, ubicaron la morosidad entre las familias en el 12,9% durante julio. El universo total de deudores del sistema financiero asciende a 20,73 millones de personas, de las cuales 15,75 millones (76%) operan en el sistema bancario tradicional y 12,67 millones lo hacen a través de prestadores no bancarios, que incluyen fintech y casas de electrodomésticos. Existe además una superposición: 7,7 millones de personas mantienen deudas en ambos circuitos, mientras que 4,97 millones sólo las tienen con proveedores no bancarios.
Del total de deudores, el 26,6% —5,52 millones de personas— presenta algún tipo de irregularidad, con un monto en mora de $17,98 billones, equivalente al 18% de toda la deuda del sistema financiero. El informe destaca una particularidad: pese a que menos personas acceden a créditos no bancarios, ese segmento concentra más deudores morosos (3,77 millones) que el sistema bancario tradicional (3,08 millones), aunque los montos adeudados resultan mayores entre quienes se financian con bancos.
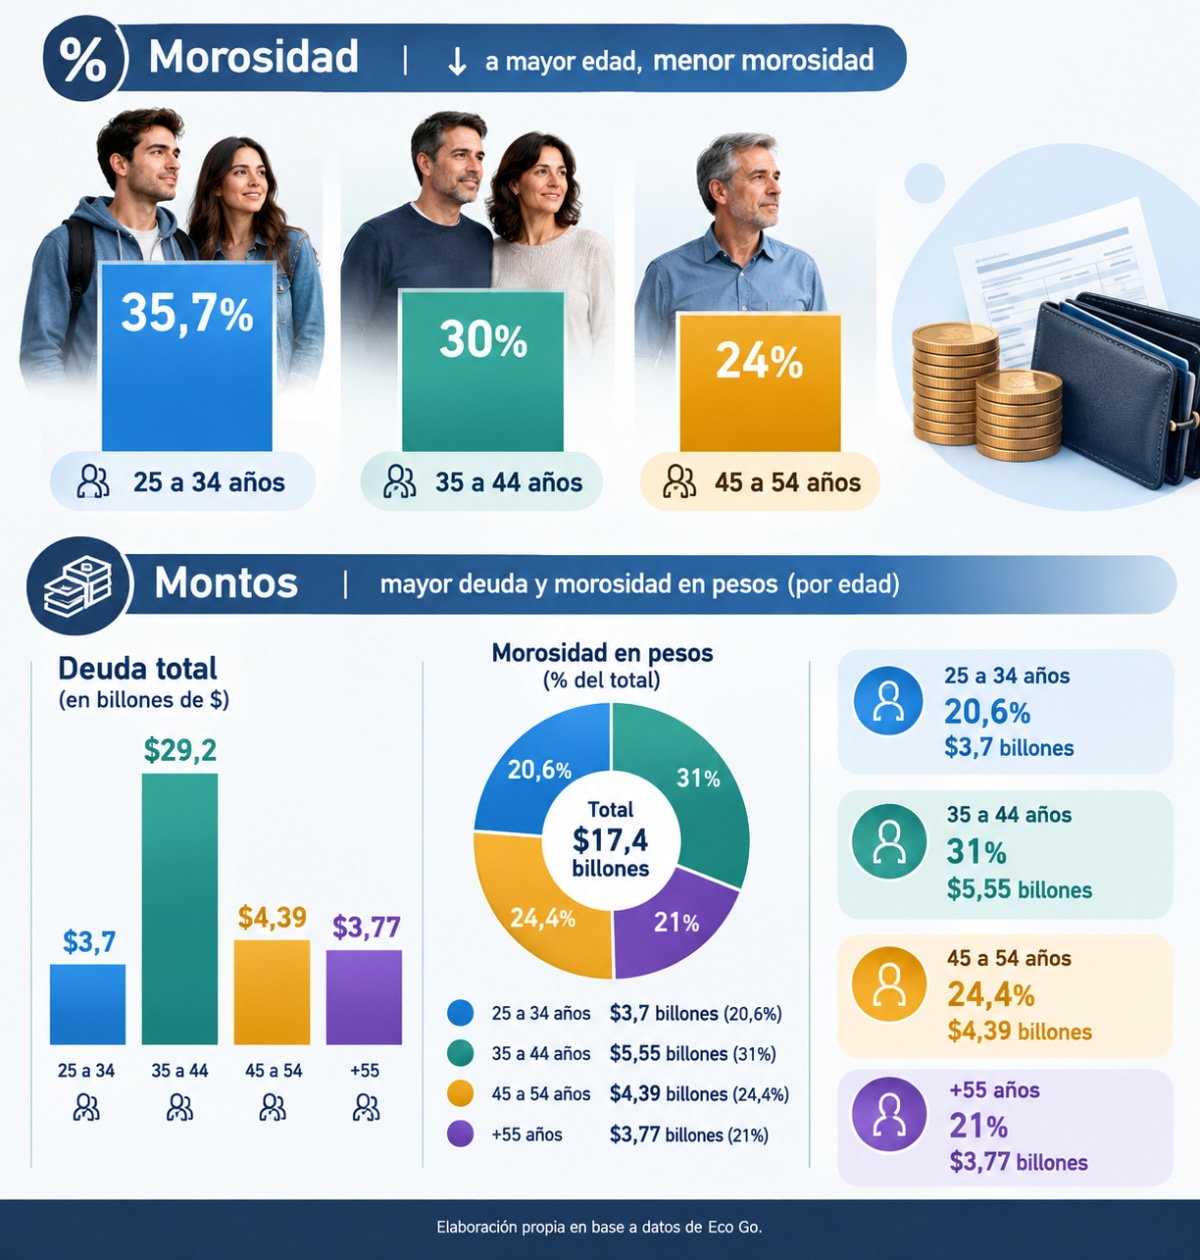
La proporción de morosidad desciende a medida que aumenta la edad de los deudores: es del 35,7% entre quienes tienen de 25 a 34 años, del 30% entre los de 35 y 44, y del 24% entre los de 45 a 54 años. Sin embargo, esa tendencia se invierte al observar los montos: el segmento de 35 a 44 años es el que concentra la mayor deuda total ($29,2 billones) y la mayor morosidad en pesos ($5,55 billones, el 31% del total). Los jóvenes de 25 a 34 años explican el 20,6% de la mora ($3,7 billones), mientras que los de 45 a 54 años representan el 24,4% ($4,39 billones). Entre los mayores de 55 años, la deuda irregular suma $3,77 billones, el 21% del total.
Sobre este fenómeno, el informe de Eco Go concluyó: "Los jóvenes entraron por el crédito no bancario, y los mayores casi no explican la mora. El deterioro de la cartera no es homogéneo. La tensión está concentrada fundamentalmente entre los jóvenes y las edades medias, no entre los adultos mayores".
La mora se concentra en un grupo minoritario de deudores
El informe también identificó una fuerte concentración de la deuda irregular en un segmento reducido de personas: el 9,5% de los morosos explica el 57,9% de la mora total, mientras que el 50% de los morosos apenas representa el 5% de esa deuda.
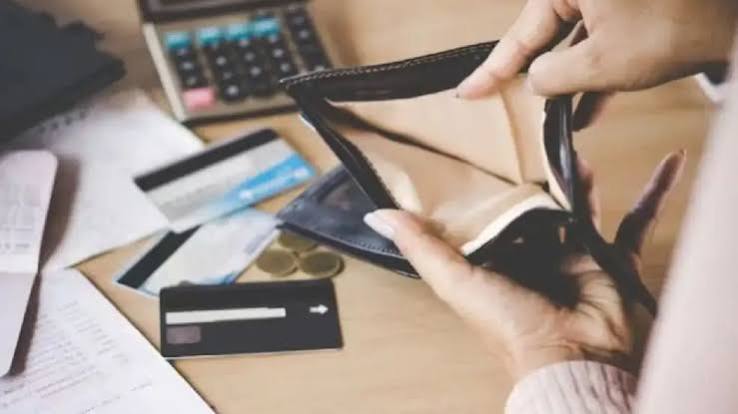
En términos más precisos, el 10,2% del universo de deudores —alrededor de 561.000 personas, con una deuda individual promedio superior a los $18,7 millones— concentra el 58,5% del monto total en situación irregular ($10,5 billones). En el otro extremo, el 47,8% de los morosos (2,6 millones de personas) reúne apenas el 5,5% de la deuda en mora ($0,82 billones), con un promedio de $309.537 por persona, un monto que, según explicó Dal Poggetto, equivale a "medio sueldo de un trabajador informal".
Sobre las causas del fenómeno, Dal Poggetto sostuvo: "Lo que los números muestran es que no hay un problema sistémico. La deuda en sí no es mala. Pero en el país cambió el régimen inflacionario, las cuotas se dejaron de licuar, las tasas reales quedaron altas y hay un problema de ingresos, que en rigor no empezó con este Gobierno. Antes, con la inflación acelerándose, el crédito y las cuotas eran un ingreso más. Era un modelo perverso, que reventaba el ahorro, y generaba una transferencia del depositante al que tomó crédito. Pero ahora tenés un problema".
En la misma línea, Matías Rajnerman, jefe de Macroeconomía del Banco Provincia, señaló: "El aumento de la morosidad es una consecuencia de la caída de los ingresos, de la destrucción de los puestos de trabajo en un contexto de aumento del crédito, con lo cual es una consecuencia de una macro donde el poder de compra de las familias se redujo". Y agregó: "Cuando uno mira la tasa de los préstamos personales, no se ve un gran salto en la segunda mitad de 2025. Con lo cual es una consecuencia del aumento de los costos fijos en un contexto de la caída de los ingresos reales. A la vez, producto de su tamaño y demás, no tiene una consecuencia en la macro. No hay un riesgo sistémico del sistema financiero. Los bancos siguieron ganando plata a pesar del aumento de la morosidad. Pero sí es claramente la consecuencia de caída de ingresos".

Más de economía